Dla doradców finansowych i księgowych
Poradnik o pieniądzach, który klient przeczyta przed pierwszą wizytą
Doradca kredytowy, pośredniczka hipoteczna, biuro rachunkowe, doradca ds. zadłużenia, autorka bloga o oszczędzaniu. Klienci przychodzą do Ciebie z plikiem nieotwartych listów, kilkoma ratami i wstydem, o którym trudno im mówić. Daj im spokojny, konkretny poradnik z Twoim nazwiskiem na okładce: o budżecie domowym, spłacie długów albo przygotowaniu do kredytu.
- PDF do druku i EPUB z okładką i spisem treści
- Treść pod Twoich klientów i polskie realia
- Darmowy spis treści i 2 strony próbki przed zakupem
- Jednorazowa cena za książkę, bez abonamentu

Połowa konsultacji schodzi na tłumaczenie podstaw
Klient z kłopotami finansowymi zwykle zgłasza się za późno, a na pierwszym spotkaniu nie wie, ile ma zobowiązań ani u kogo. Zanim przejdziecie do jego sprawy, tłumaczysz po raz kolejny, czym różni się chwilówka od kredytu konsumenckiego, co komornik może zająć, a czego nie, i dlaczego nie warto podpisywać pierwszej ugody przysłanej przez windykatora. Podobnie jest przed wnioskiem hipotecznym: lista dokumentów, zdolność kredytowa, historia w BIK. Te same rozmowy powtarzasz co tydzień.
Poradnik przejmuje tę część pracy. Klient, który przed spotkaniem wypełnił arkusz długów albo przeczytał, jak bank liczy zdolność, przychodzi przygotowany i mniej przestraszony. Wy możecie od razu rozmawiać o jego sytuacji. Dla bloga albo strony biura taki materiał jest też uczciwym powodem do zapisu na newsletter, bo daje czytelnikowi coś, z czego skorzysta jeszcze tego samego wieczoru.
Finanse wymagają przy tym staranności. Książka z InkMagnet powstaje po researchu w aktualnych źródłach i przechodzi redakcję językową, ale nie jest poradą inwestycyjną ani prawną. Ty jako specjalista czytasz każdy rozdział, poprawiasz to, co w Twojej praktyce wygląda inaczej, i dopiero wtedy przekazujesz ją klientom. Pisanie, skład i okładkę zostawiasz nam.
Jakie poradniki finansowe przygotowują specjaliści
Najlepiej sprawdza się temat, z którym klienci przychodzą najczęściej. Kilka przykładów:
Plan wychodzenia z długów
Spis zobowiązań, kolejność spłat, rozmowa z wierzycielem i prawa wobec komornika. Materiał dla doradcy ds. zadłużenia albo poradni, który klient dostaje po pierwszym telefonie.
Przygotowanie do kredytu hipotecznego
Jakie dokumenty zebrać, co poprawia zdolność kredytową, jak czytać ofertę i harmonogram rat. Pośrednik dostaje lepiej przygotowanych klientów i krótsze spotkania.
Budżet domowy krok po kroku
Prosty system planowania wydatków na miesiąc, fundusz awaryjny i przegląd budżetu. Dobry lead magnet dla bloga o oszczędzaniu albo strony doradcy.
Przewodnik dla klientów biura rachunkowego
Jakie dokumenty i w jakich terminach przekazywać, jak opisywać faktury, czego biuro potrzebuje przy rocznym rozliczeniu. Mniej maili z pytaniami i mniej braków na koniec miesiąca.
Finanse pierwszej działalności
Oddzielenie pieniędzy firmowych od prywatnych, składki, rezerwa na podatek, wybór formy opodatkowania do omówienia z księgową. Materiał dla osób, które dopiero zakładają firmę.
Pieniądze w rodzinie
Wspólny budżet, rozmowa o długach z partnerem, kieszonkowe i pierwsze oszczędności dzieci. Temat dla doradcy, który pracuje z parami i rodzinami.
Prawdziwa książka z InkMagnet
Przykład: „Jak wyjść z długów”, 55 stron planu krok po kroku
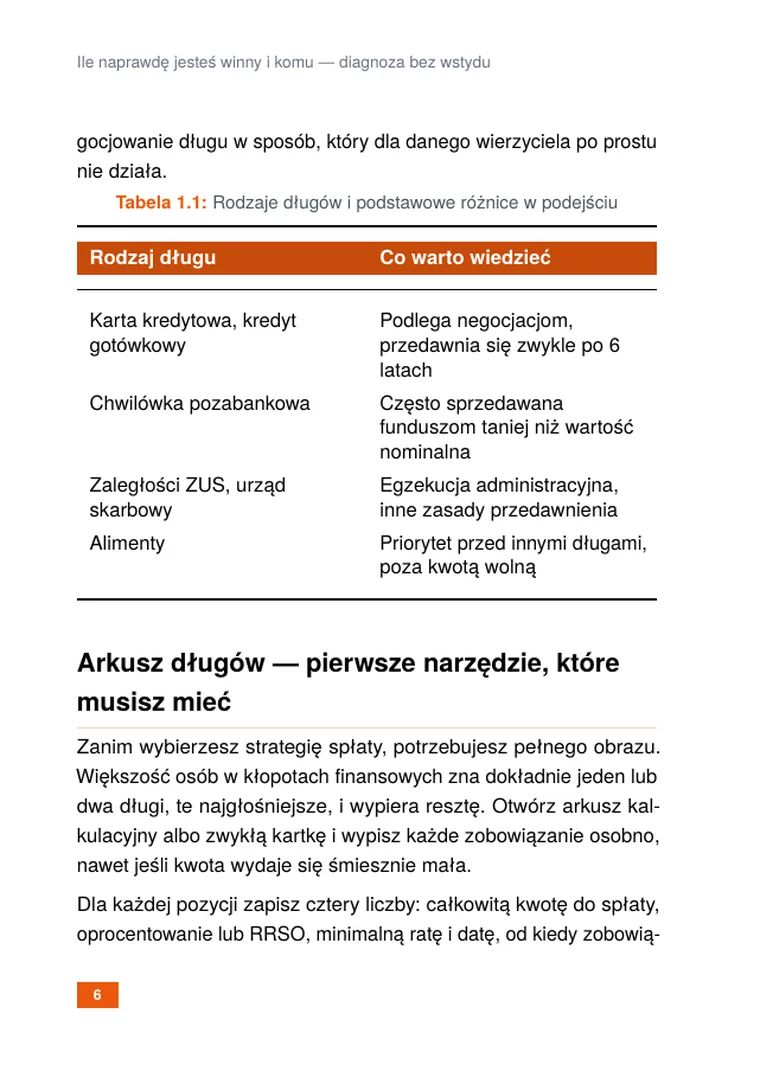
Tę książkę wygenerowaliśmy w InkMagnet jako poradnik, który doradca ds. zadłużenia może dawać klientom. Zaczyna się od arkusza długów i sprawdzenia się w rejestrach, potem prowadzi przez budżet ratunkowy na pierwsze 30 dni i hierarchię płatności, rozmowę z wierzycielem, pismo z propozycją i treść ugody, wybór między metodą lawiny a kuli śnieżnej. Dalej są egzekucja komornicza z kwotą wolną, upadłość konsumencka i odbudowa zdolności kredytowej. Poniżej pełny spis sześciu rozdziałów.
Jak wyjść z długów: plan krok po kroku · 55 stron · Zobacz stronę książki →
Spis treści
-
1.Ile naprawdę jesteś winny i komu: diagnoza bez wstydu
- Nie jesteś sam w tej sytuacji
- Nie wszystkie długi działają tak samo
- Arkusz długów: pierwsze narzędzie, które musisz mieć
- Rozmowa z bliskimi, zanim dowiedzą się od komornika
- Sprawdź się w rejestrach, zanim ktoś zrobi to za ciebie
- Dlaczego panika pogarsza sytuację
- Uważaj na firmy obiecujące magiczne oddłużenie
-
2.Zatrzymaj krwotok: budżet ratunkowy i pierwsze 30 dni
- Hierarchia płatności, która chroni to, co najważniejsze
- Budżet awaryjny w trzydzieści minut
- Kiedy budżet trzeba zrewidować po tygodniu
- Czego nie robić w pierwszym miesiącu
- Świadczenia, o których łatwo zapomnieć w kryzysie
- Dodatkowe źródła gotówki, zanim sięgniesz po kredyt
- Wakacje kredytowe i inne programy dla kredytobiorców hipotecznych
-
3.Rozmowa z wierzycielem: jak negocjować i czego nie podpisywać
- Zanim zadzwonisz, zbierz fakty
- Trzy scenariusze rozmowy
- Jak sformułować pismo z propozycją
- Czego pilnować w treści ugody
- Mediacja jako alternatywa dla sądu
- Gdy negocjacje nie przynoszą efektu
- Granice, których windykator nie może przekroczyć
- Jak brzmi taka rozmowa w praktyce
-
4.Kula śnieżna czy lawina: strategia spłaty wielu długów
- Metoda lawiny: najpierw najdroższy dług
- Metoda kuli śnieżnej: najpierw najmniejszy dług
- Śledzenie postępu bez utraty motywacji
- Wersja hybrydowa dla trudnych przypadków
- Gdy nie starcza nawet na minimalne raty
- Kiedy konsolidacja ma sens, a kiedy jest pułapką
- Co zrobić z kartą kredytową po spłacie
-
5.Komornik u drzwi: egzekucja, kwota wolna, twoje prawa
- Jak dług trafia do komornika
- Co komornik może zająć, a czego nie
- Etapy postępowania egzekucyjnego
- Koszty egzekucji i kto je ponosi
- Jak zareagować na zajęcie
- Gdy komorników jest kilku naraz
- Wpis w rejestrze i jego realne skutki
- Komornik sądowy a egzekucja administracyjna
-
6.Upadłość konsumencka i życie bez długów
- Dla kogo jest upadłość konsumencka
- Jak wygląda cała procedura
- Upadłość a wspólne zobowiązania małżonków
- Rola doradcy restrukturyzacyjnego
- Kiedy upadłość to zły pomysł
- Życie po wyjściu z długów
- Co dalej, gdy fundusz awaryjny jest już zbudowany
- Odbudowa zdolności kredytowej bez powrotu do długów
- Comiesięczny przegląd budżetu jako nawyk na stałe
Strony, które klient przeczyta w domu, bez pośpiechu
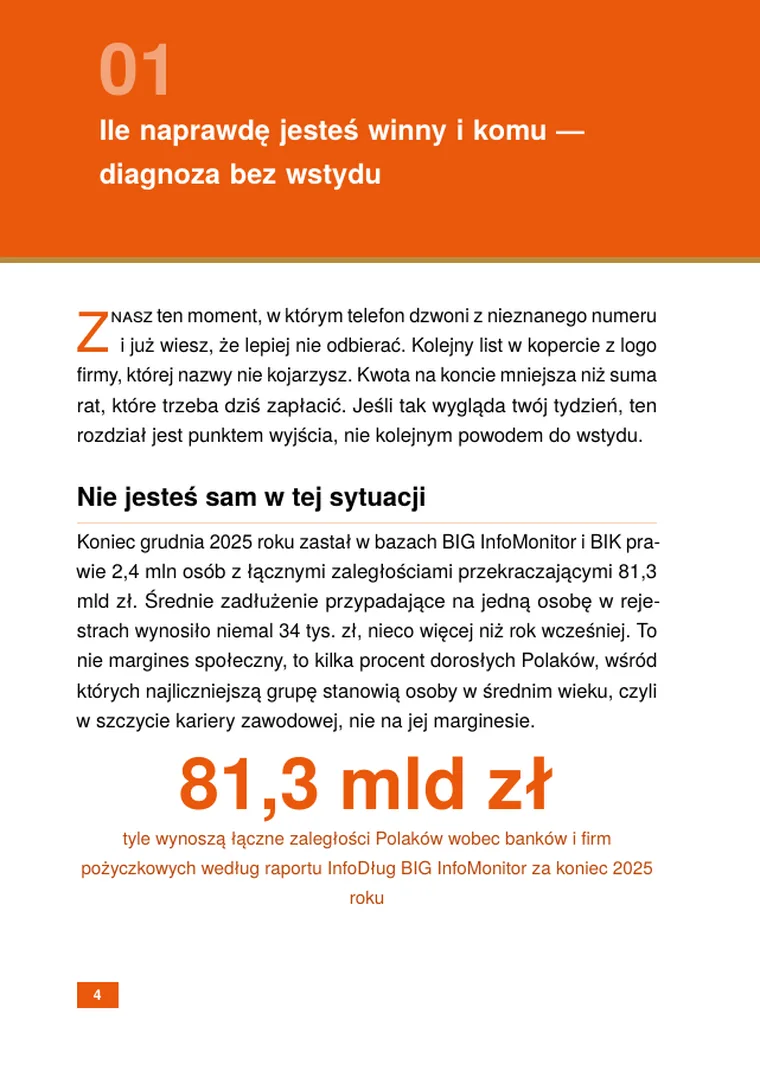
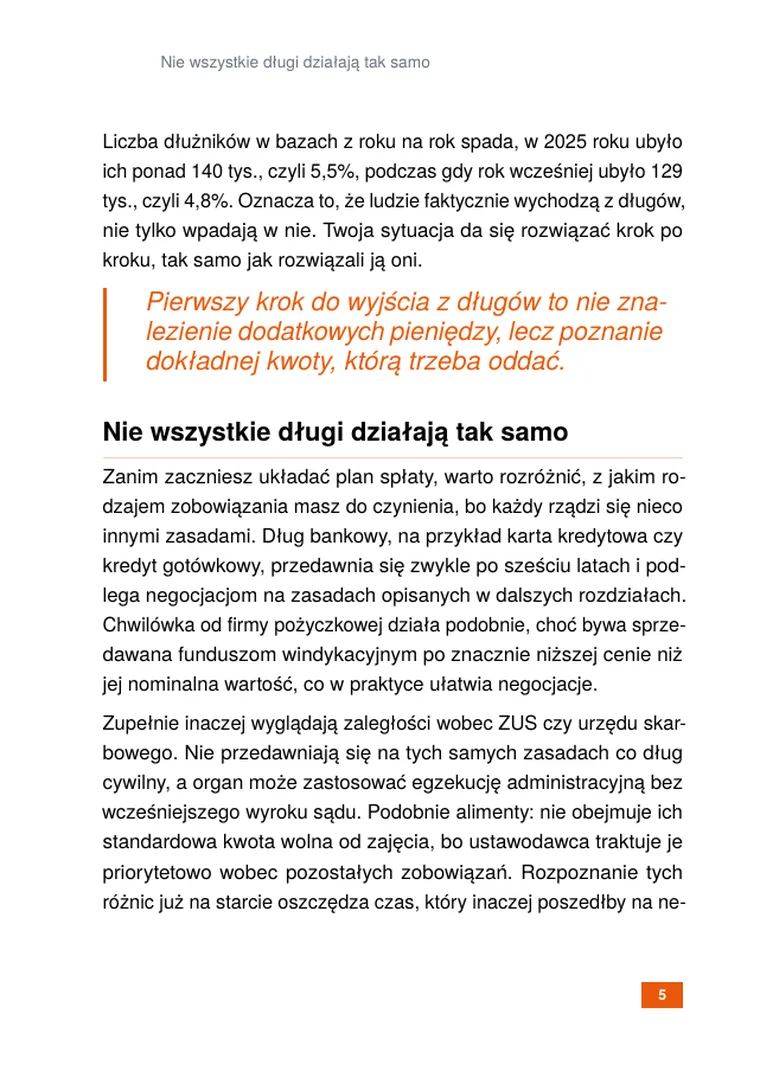
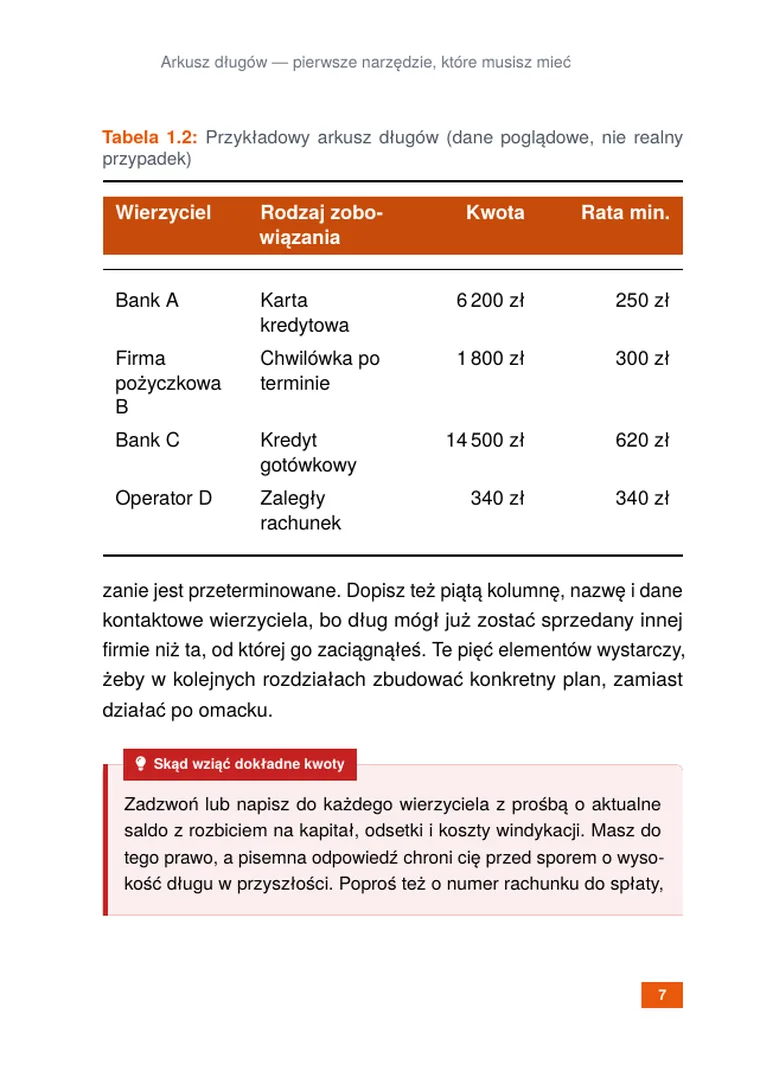
Prawdziwe strony z przykładowej książki, złożone tak samo jak Twój PDF. Kliknij stronę, żeby ją powiększyć i sprawdzić, jak czyta się tekst na ekranie i w druku.

Jak powstaje poradnik dla Twoich klientów
Pracujesz w przeglądarce albo w aplikacji na Androida. O treści i zakresie decydujesz Ty, na każdym etapie.
- 1
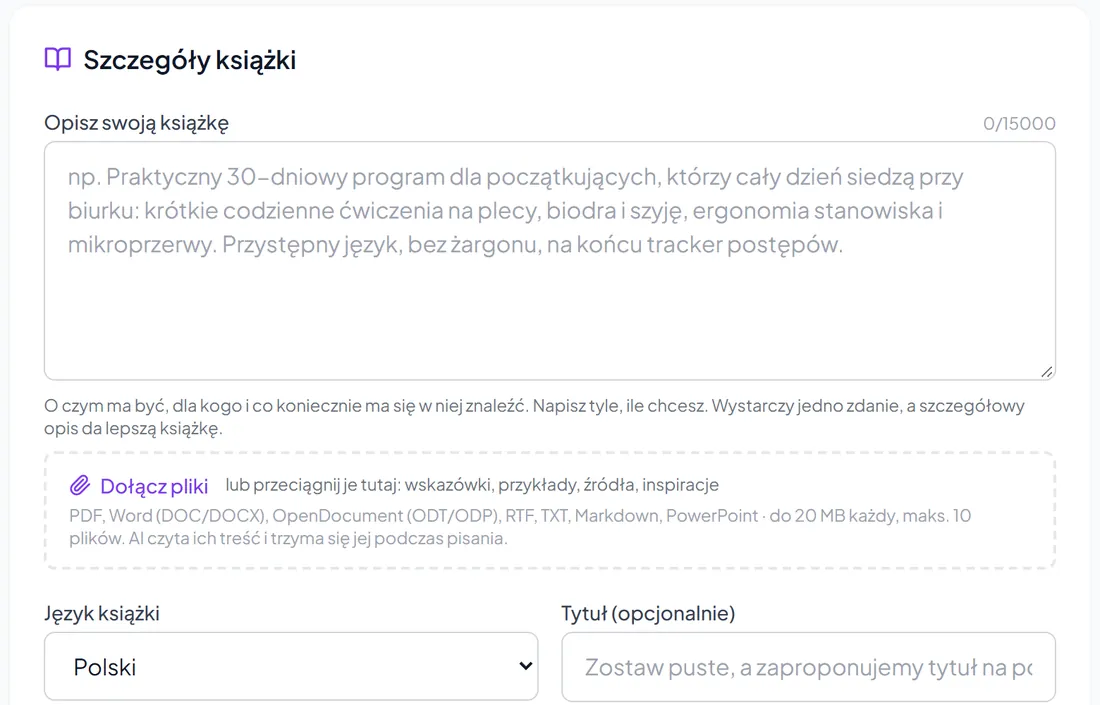
Opisz klientów i ich sytuację
Napisz w kilku zdaniach, kogo obsługujesz i z czym przychodzą: kilka kredytów naraz, pierwszy wniosek hipoteczny, firma bez porządku w dokumentach. Dołącz swoją listę dokumentów albo notatki z najczęstszych pytań, a InkMagnet oprze na nich treść.
- 2
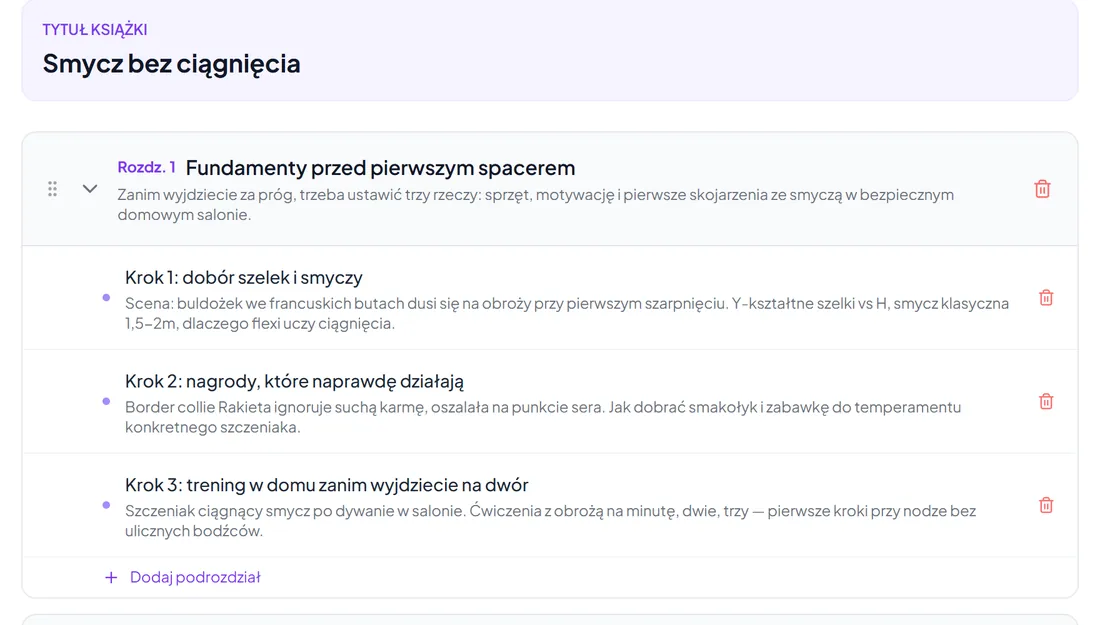
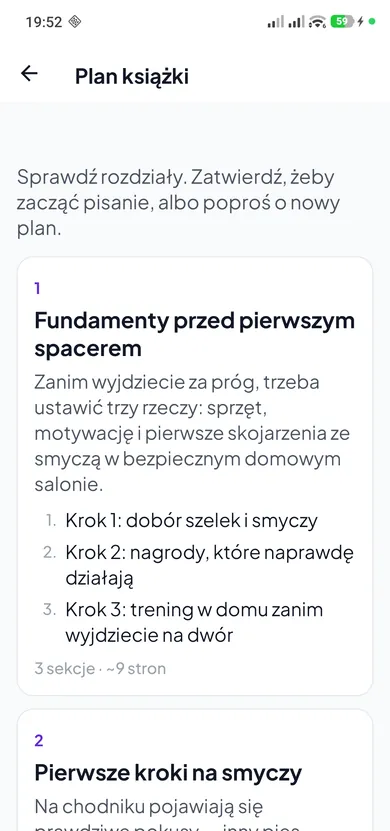
Przytnij plan do swojej praktyki
Dostajesz tytuł i pełny spis rozdziałów do edycji. Nie prowadzisz spraw upadłościowych, więc wycinasz ten rozdział. Klienci często pytają o wakacje kredytowe, więc dopisujesz sekcję. Za plan nie płacisz.
- 3
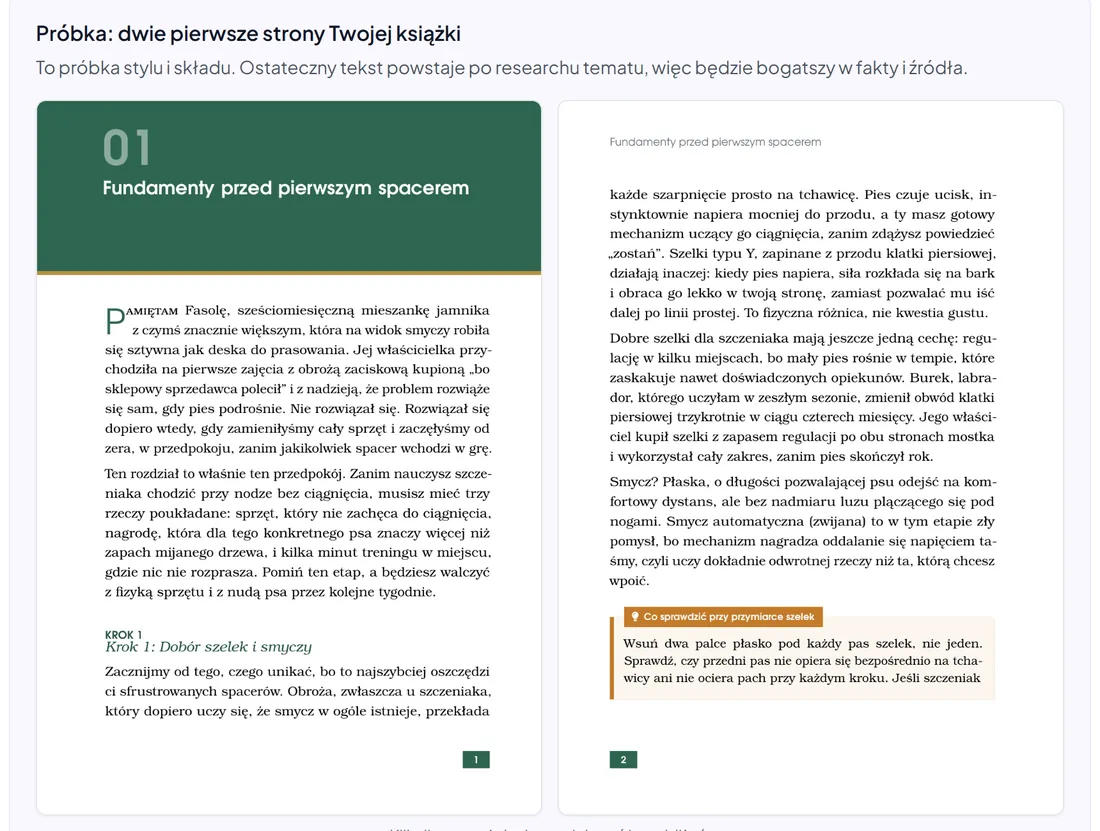
Oceń ton na próbce
Dwie strony w docelowym wyglądzie książki. Sprawdzasz, czy tekst brzmi rzeczowo i bez oceniania, tak jak rozmawiasz z kimś, kto ma kłopot z pieniędzmi.
- 4
Sprawdź jako fachowiec i udostępnij
Przeczytaj rozdziały, zweryfikuj kwoty, progi i nazwy programów, popraw je w edytorze. Gotowy PDF do druku i EPUB wysyłasz klientom, wstawiasz na stronę albo drukujesz do biura.
Jak wykorzystać poradnik w pracy z klientami
Kilka sposobów, dzięki którym książka skraca konsultacje i przyprowadza nowe osoby.
Przed pierwszym spotkaniem
Wyślij PDF razem z potwierdzeniem terminu i poproś o wypełnienie arkusza z pierwszego rozdziału. Klient przyjdzie z uporządkowaną listą zobowiązań, a nie z reklamówką pełną listów.
Zapis na stronie i w newsletterze
Okładka, jedno zdanie o tym, co czytelnik zyska, i pole na e-mail. Osoby, które pobrały poradnik o budżecie, to dobrzy adresaci informacji o konsultacjach.
Kod QR do Twojego kalendarza
Na ostatniej stronie może stanąć kod QR prowadzący do linku, który podasz, na przykład do rezerwacji konsultacji. Czytelnik umawia się wtedy, gdy jest gotowy.
Nowa wersja po zmianie przepisów
Kwota wolna od zajęcia, zasady programów pomocowych i limity się zmieniają. Poprawiasz rozdział w edytorze, składasz nową wersję PDF-a i podmieniasz plik na stronie.
Najczęstsze pytania
Czy książka będzie doradzać, w co inwestować?
Poradnik o finansach osobistych to materiał edukacyjny, a nie indywidualna rekomendacja. Zanim go udostępnisz, przeczytaj każdy rozdział jako specjalista, usuń to, czego nie powiedziałbyś klientowi na spotkaniu, i dodaj zastrzeżenia, których wymaga Twój zawód.
Czy treść uwzględni aktualne przepisy?
Książka powstaje po researchu w aktualnych źródłach. Przepisy, kwoty i warunki programów zmieniają się jednak często, dlatego przed publikacją sprawdź każdą liczbę i nazwę instytucji. Poprawki wprowadzisz w edytorze rozdziałów, a pod gotową książką podpisujesz się Ty.
Czy mogę wykorzystać własne materiały, na przykład listę dokumentów do wniosku?
Tak. Do opisu projektu dołączasz swoje notatki albo pliki, a InkMagnet się ich trzyma. Po wygenerowaniu możesz dopisać w edytorze dane kontaktowe, logo biura albo własną tabelę. Masz pełne prawa do gotowej książki.
Czy w książce będą ilustracje?
Ilustracje albo zdjęcia generowane przez AI to opcjonalny, płatny dodatek. Bez niego dostajesz książkę złożoną z samego tekstu. Własne grafiki, na przykład logo albo zrzut ekranu z aplikacji bankowej, wstawisz bez dopłaty w edytorze rozdziałów.
Ile kosztuje poradnik i czy jest abonament?
Abonamentu nie ma. Płacisz jednorazowo za konkretną książkę, a cena zależy od liczby stron. Tytuł, spis treści i dwie strony próbki dostajesz za darmo, więc decyzję podejmujesz, widząc, co powstanie.
Co, jeśli chcę coś zmienić w gotowej książce?
Masz trzy możliwości. Poprawiasz dowolny rozdział samodzielnie we wbudowanym edytorze. Piszesz AI, co zmienić w rozdziale albo sekcji (skrócić, uprościć, dodać przykład): najpierw widzisz zmianę i zostawiasz ją tylko wtedy, gdy Ci odpowiada, trzy razy na książkę. Albo korzystasz z opcji „Sprawdź przez człowieka”: opisujesz, co jest nie tak, a nasz redaktor poprawia to ręcznie, bezpłatnie, do trzech zgłoszeń na książkę.
Zbierz w jednej książce to, co tłumaczysz klientom co tydzień
Opisz poradnik w kilku zdaniach. Spis treści i dwie strony próbki zobaczysz za darmo.
Zaplanuj poradnik finansowySpis treści i próbka 2 stron są za darmo. Płacisz dopiero za gotową książkę.